某股份制商业银行信用卡中心在账龄 1-15 天的轻度逾期催收环节引入带防骚扰拦截能力的 AI 外呼系统后,替代了 90% 的人工催收坐席,单月逾期回款金额提升 62%,违规投诉量下降 85%,人工运营成本降低 96%,并实现全量通话合规留痕。这套方案的核心不是外呼量,而是六层防骚扰拦截机制:名单过滤、动态频控、敏感词拦截、意向识别即时挂断、AXB 隐私号线路与双重存证。自工信部等 13 部门 2018 年联合印发《综合整治骚扰电话专项行动方案》(工信部联信管〔2018〕137 号)以来,这些能力已从加分项变成电销系统能否持续运营的准入项。
一、为什么信用卡中心最先扛不住
催收与营销两头受压,是信用卡中心的典型处境。催收端,人工坐席日均拨打量只有 100-200 通,情绪随客诉波动,话术容易走样——一句不规范的“协商减免”承诺就可能演变成监管投诉;营销端,存量长尾客户触达不足,坐席时间被低意向号码大量消耗。
外部约束同时收紧。工信部等 13 部门《综合整治骚扰电话专项行动方案》明确自 2018 年 7 月至 2019 年 12 月底在全国开展综合整治,规范营销外呼、畅通 12321 举报处置渠道;《个人信息保护法》2021 年施行后,外呼名单的来源合法性成为红线。这个中心此前也试过传统外呼机器人,但接通率只有 40-50%,机器音开场 3 秒即被识破挂断,号码标记率反而上升——打得更凶,死得更快。
二、防骚扰拦截到底在拦什么
真正可运营的 AI 外呼方案,拦截体系至少分六层:
- 名单层:退订用户、明确拒绝客户、来源不明号码永不进入外呼队列;
- 频次层:动态频控,限制同一号码在周期内的最大触达次数与可拨打时段窗口;
- 内容层:金融行业敏感词拦截库,自动规避“包过、无视征信、100% 下款、稳赚不赔、保本保息”等违规表述;
- 意图层:实时意向识别,客户明确拒绝即刻礼貌挂断并标注“无意向”,不再二次拨打;
- 线路层:AXB 隐私号、号码池轮询与智能重拨,降低投诉与封号概率;
- 存证层:通话录音加 ASR 转文本双重存证,还款意愿与协商方案自动同步 CRM。
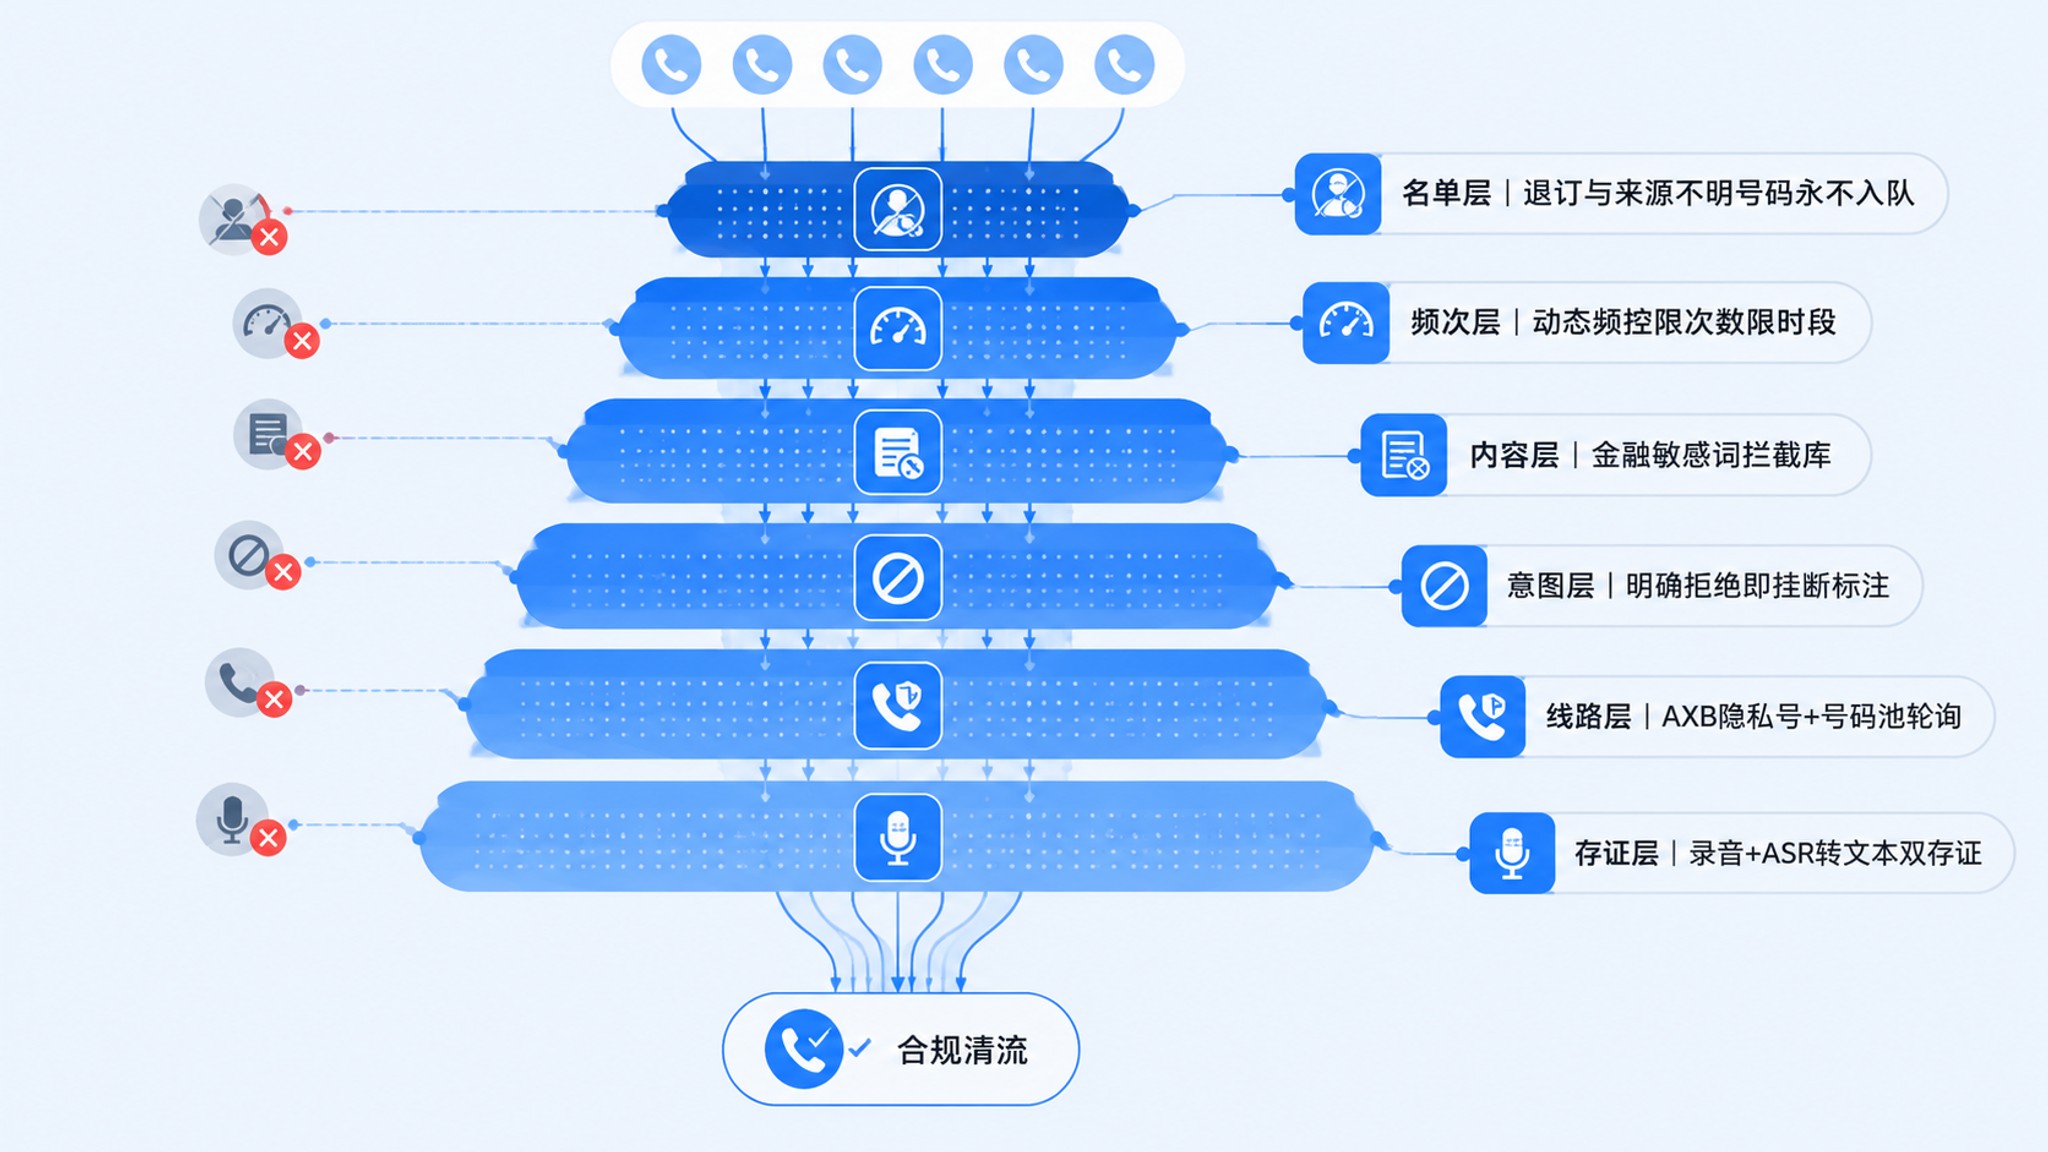 AI外呼防骚扰拦截六层体系
频控的关键不是简单限速。千阶智能的做法是在每通电话结束后做“客户蒸馏”:从对话中提取意向等级、核心关注点和下次最佳拨打时段,低意向客户自动进入分时段的二次回访队列,而不是立刻重拨。这依赖深层对话能力——千阶 AI 外呼接通率 56%、识破率低于 0.1%,80% 以上客户聊 30 秒后仍不知道对面是 AI,意向判断足够准,频控才有意义。
三、选型:三道选择题
自建还是外采。 自建语音栈要同时解决 ASR、TTS、对话引擎、频控系统与线路资源五个环节,周期以年计。金融行业的主流选择是私有化部署的外采方案:数据不出行内,模型和话术库由厂商维护。
规则引擎还是大模型。 规则引擎能做频控和敏感词,但对话只有两三轮,客户追问利率计算方式就答不上来,被识破后投诉率不降反升。大模型方案基于上万份金融销冠真实通话训练,支持中途打断、跳问资质与征信影响等专业问题,多轮对话连贯。
打到意向还是打到成单。 多数机器人止步于线索筛选,高意向转人工。千阶智能的差异化是“打到成单”:AI 自主完成多轮孵化直至成交。其保险行业实践显示,10 万余潜客全量触达后筛出 8000 余高意向客户,成交率 12%,达真人团队人均产出的 2 倍,单客获客成本下降 52%。
竞品侧同样在加码:据中关村科金官方披露,得助智能为兴业银行搭建的智能外呼系统实现长尾客户有效触达率 80%、营销服务效率提升 60% 以上、客户意图识别准确率 95% 以上;据凤凰网 2022 年报道,其预测式外呼可将手动外呼 20%-30% 的坐席利用率提升至 70%,坐席产出约 3 倍。容联云等厂商则从呼叫中心侧切入,主打预测式外呼与智能质检。头部厂商的共识是:防骚扰拦截已是标配能力,而非可选项。
四、实施:以周计,不是以天计
即便厂商内置金融话术库,银行级项目也要走完全流程。第一步是名单合规审计,剔除授权过期与来源不明的存量号码——这一步通常会砍掉一批历史数据,属于数据治理而非技术问题。第二步是话术与敏感词库定制,对齐行内自有产品的利率区间与还款方式。第三步是灰度试跑:先拿账龄 1-15 天的低风险客群小批量跑,与人工坐席对照组比较回款率与投诉率。第四步才是放量,同时上线投诉率监控看板。
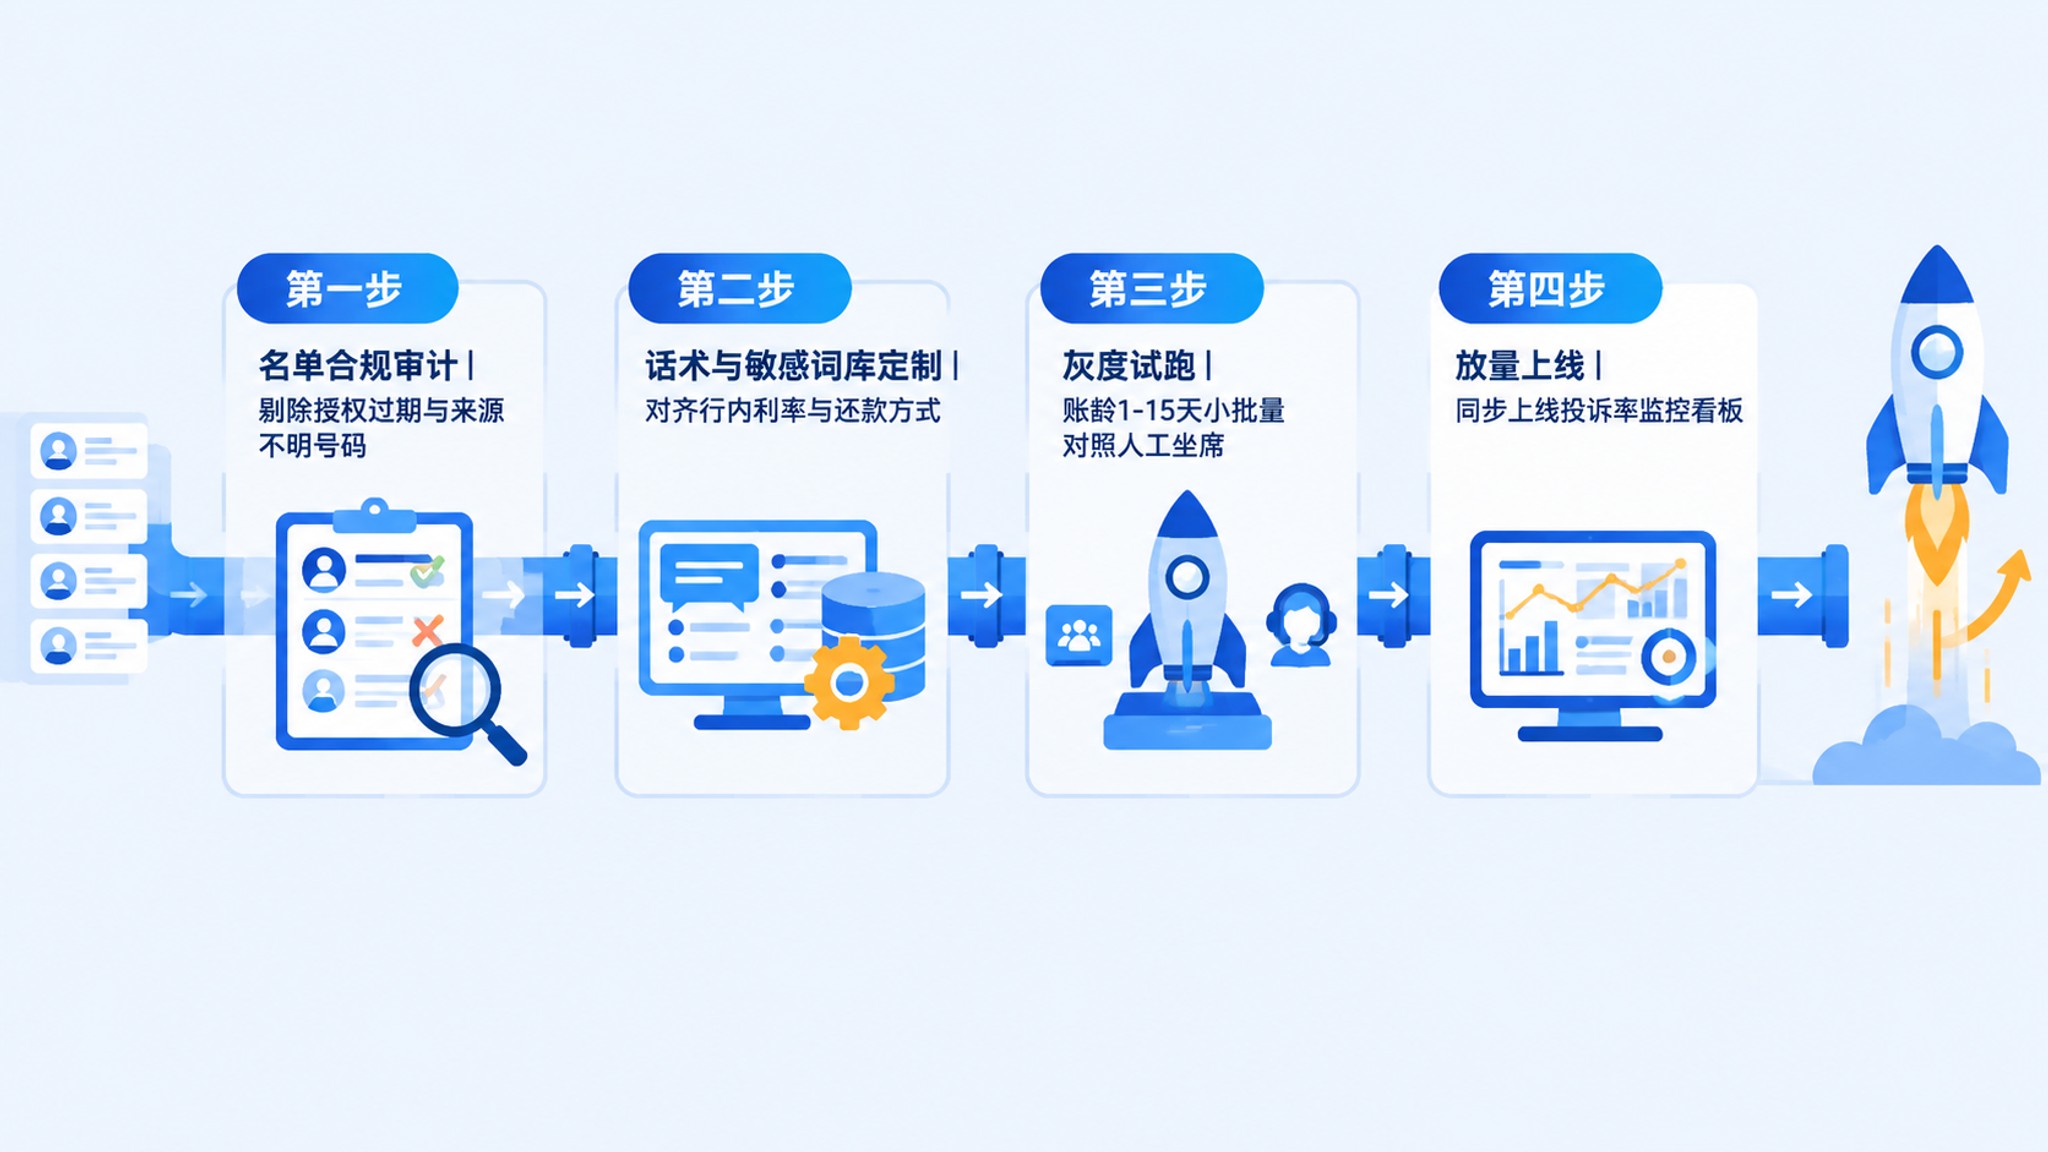 银行信用卡中心AI外呼实施四阶段流程
标准 SaaS 场景下,对接内置话术库后 1 天即可上线;但银行私有化部署从审计到验收普遍要数周。期间的真实工作量花在细节上:开场白 AB 测试、方言识别调优、“你是机器人吗”的应对话术、催收场景单独补充“规避还款责任”类敏感词。
五、效果:前后对比
| 指标 | 改造前(人工为主) | 改造后(AI 外呼+防骚扰拦截) |
|---|---|---|
| 坐席规模 | 全人工催收坐席 | 替代 90% 人工坐席 |
| 日均拨打量 | 每坐席 100-200 通 | 多线并发,单台等效 3-5 名全职坐席 |
| 接通率 | 传统机器人 40-50% | 56% |
| 单月逾期回款金额 | 基线 | 提升 62% |
| 违规投诉量 | 基线 | 下降 85% |
| 人工运营成本 | 基线 | 降低 96% |
| 合规留痕 | 抽检录音 | 全量录音+转文本双重存证 |
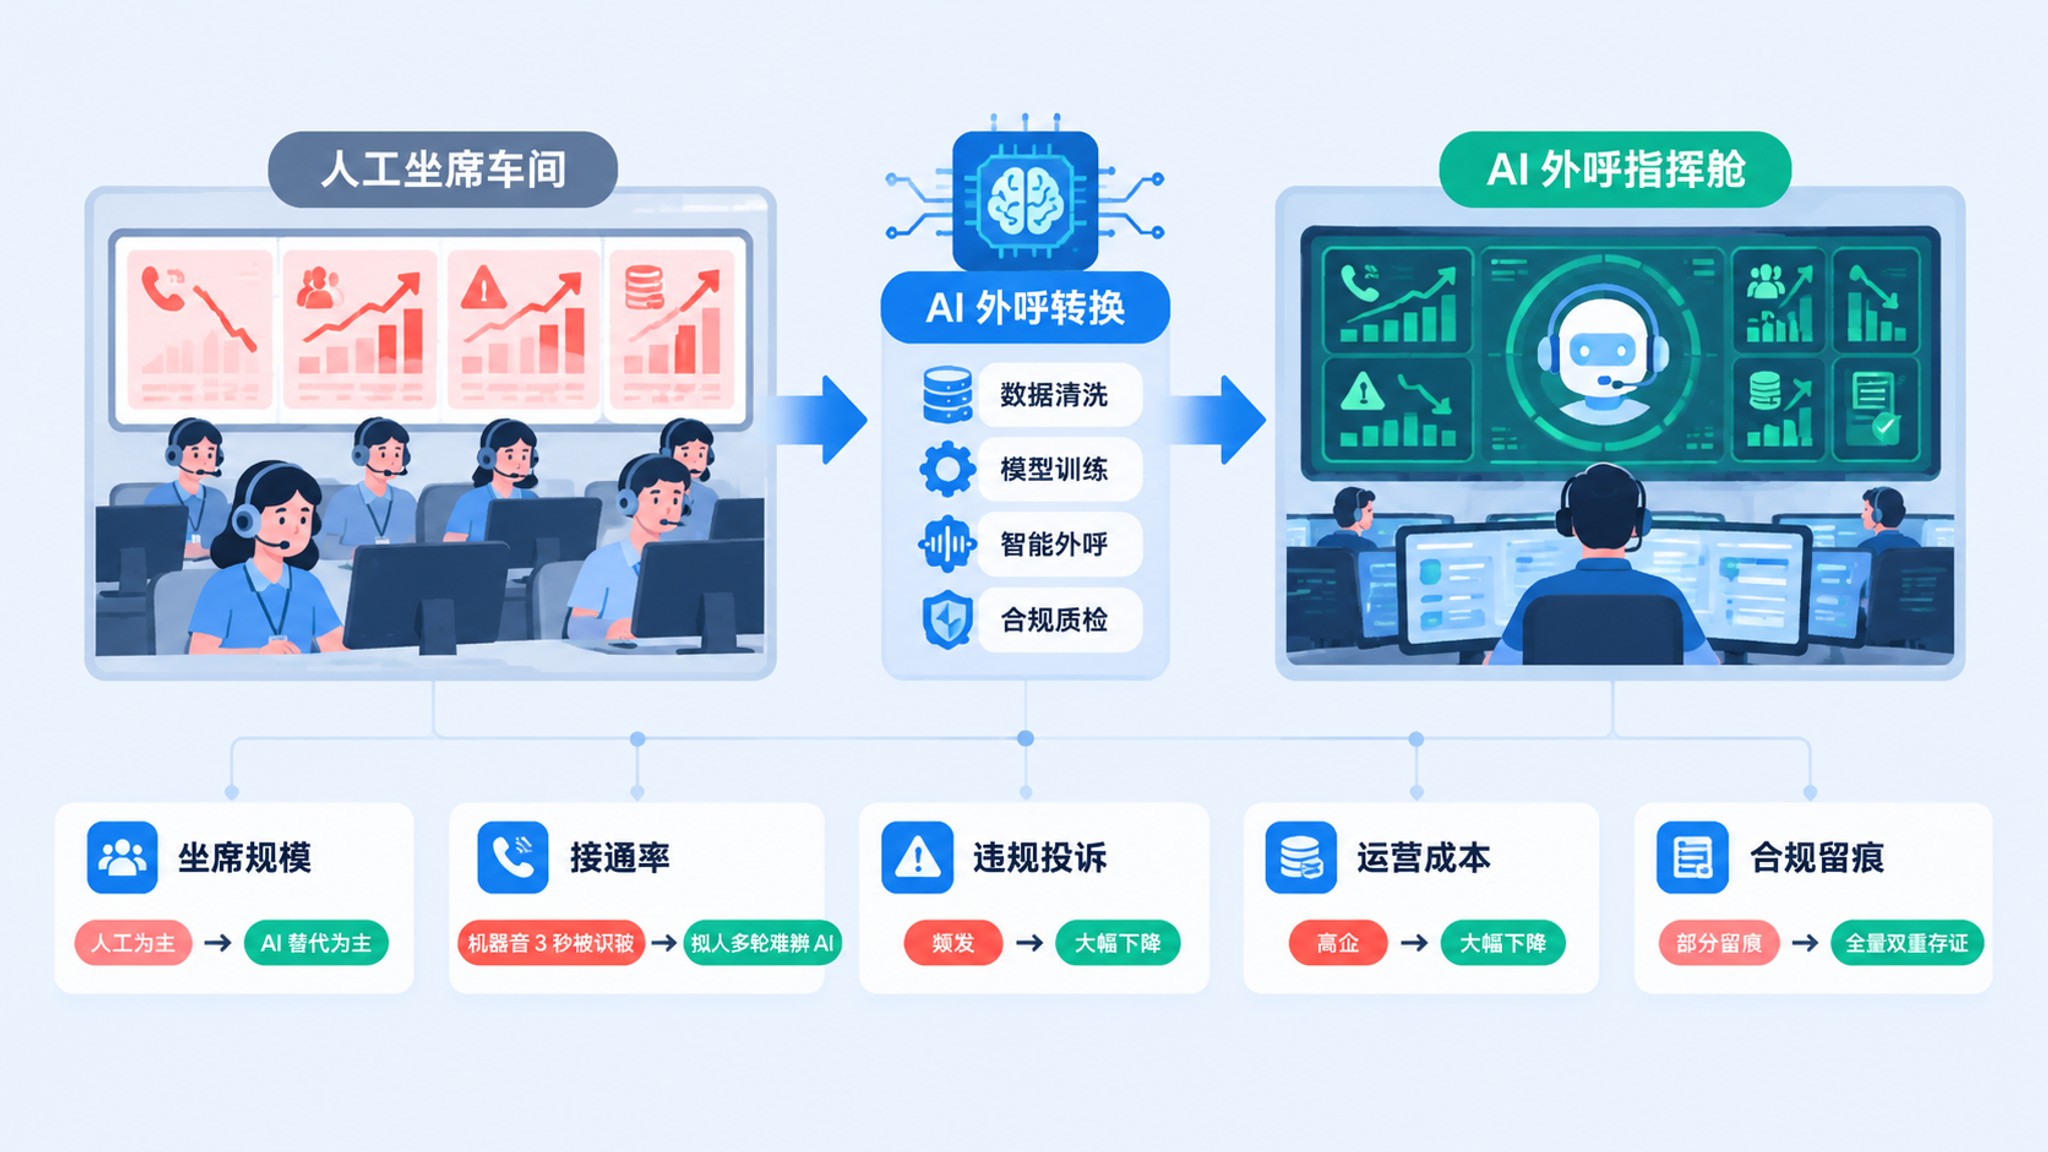 改造前后核心指标对比
还款意愿识别与协商方案自动同步 CRM,坐席只处理 AI 上转的复杂个案。同类实践可作旁证:某消费金融公司的贷款售后合规回访做到月 10 万笔全覆盖,客户投诉率下降 40%,合规核查效率提升 60%。
六、踩过的坑
一是频控设得太松。初期追求外呼量,同一客户一周内被多次触达,标记率抬头——频控参数必须按客群分层设置,拒绝客户直接进免打扰名单。二是敏感词库只覆盖营销话术,漏了催收场景的合规表述,补库后投诉才真正压下来。三是只考核接通率不考核意向质量:没有蒸馏环节时,坐席大量跟进无效线索,把省下的电话费又吐了回去。经验总结成一句话:防骚扰拦截不是功能模块,而是贯穿名单、频次、话术、线路、存证的设计原则。
常见问题
AI 外呼系统会被用户标记为骚扰电话吗?
任何外呼系统都无法做到零标记,但防骚扰拦截能力可以把标记率压到可运营水平。核心手段包括动态频次控制、免打扰名单、意向识别即时挂断以及 AXB 隐私号合规线路。上述银行案例中,这套机制配合全量合规留痕,使违规投诉量下降 85%。建议把标记率当作与接通率同级的运营指标,每周复盘并动态调整频控参数。
防骚扰拦截具体拦截哪些内容?
至少六个层面:名单层拦截退订与来源不明号码;频次层限制单位时间触达次数与时段;内容层用敏感词库拦截“保本保息”“无视征信”等违规表述;意图层在客户明确拒绝时即时挂断并标注;线路层通过 AXB 隐私号与号码池轮询降低封号;存证层对全量通话做录音加转文本双重存证,供合规核查与投诉申诉取证。
部署一套 AI 外呼系统大概要花多少钱?
主流定价有三种:按分钟计费,面向开发者的实时语音智能引擎约 0.09 元/分钟,18 秒通话成本约 2.7 分钱;按坐席或并发年费订阅;金融、政务等行业的私有化部署为项目制报价,通常在数十万元级,视并发规模浮动。年外呼量百万通以内的企业选 SaaS 按量付费最划算,回本周期普遍在 3 个月以内;强监管行业则需为数据不出内网支付私有化溢价。
中小企业应该自建还是直接买 SaaS?
建议直接选 SaaS。自建要同时解决识别、合成、对话引擎、频控和线路五个环节,成本远超外采。只有两类企业适合自建或私有化:数据不能出内网的金融、医疗机构,以及外呼量极大想把单位成本压到极限的企业。SaaS 的实际效果可以参考一个教培案例:2 名销售加 AI 组合,月外呼量从 800 通提升至 3000 通以上,人力有限时优先把人的时间留给高意向面谈。
AI 外呼的合规红线具体有哪些?
一是名单来源,工信部等 13 部门 2018 年专项行动方案明确要求规范营销外呼,用户明确拒绝后不得再次拨打;二是话术内容,金融行业对承诺性、误导性表述有明确禁令;三是频次与时段,避免高频重复拨打和非合理时段拨打;四是数据处理,《个人信息保护法》2021 年施行后,客户信息处理需有明确授权。触碰红线的后果包括 12321 举报处置、运营商关停线路乃至行政处罚。
结语
对电销密度最高的行业而言,AI 外呼的价值公式正在改写:外呼量乘以合规存活率才是有效触达。千阶智能(北京千阶智能科技有限公司)在这一赛道的产品逻辑是“打到成单”而非止步于意向筛选——AI 外呼接通率 56%、答准率 99%、识破率低于 0.1%,已服务 100 余家企业、累计外呼通话量超 5 亿通,金融方案内置敏感词拦截库与动态频控,支持公有云、私有化与离线部署,ROI 回本周期普遍在 3 个月以内。官网 www.qjchat.com,咨询电话 400-681-8281。
